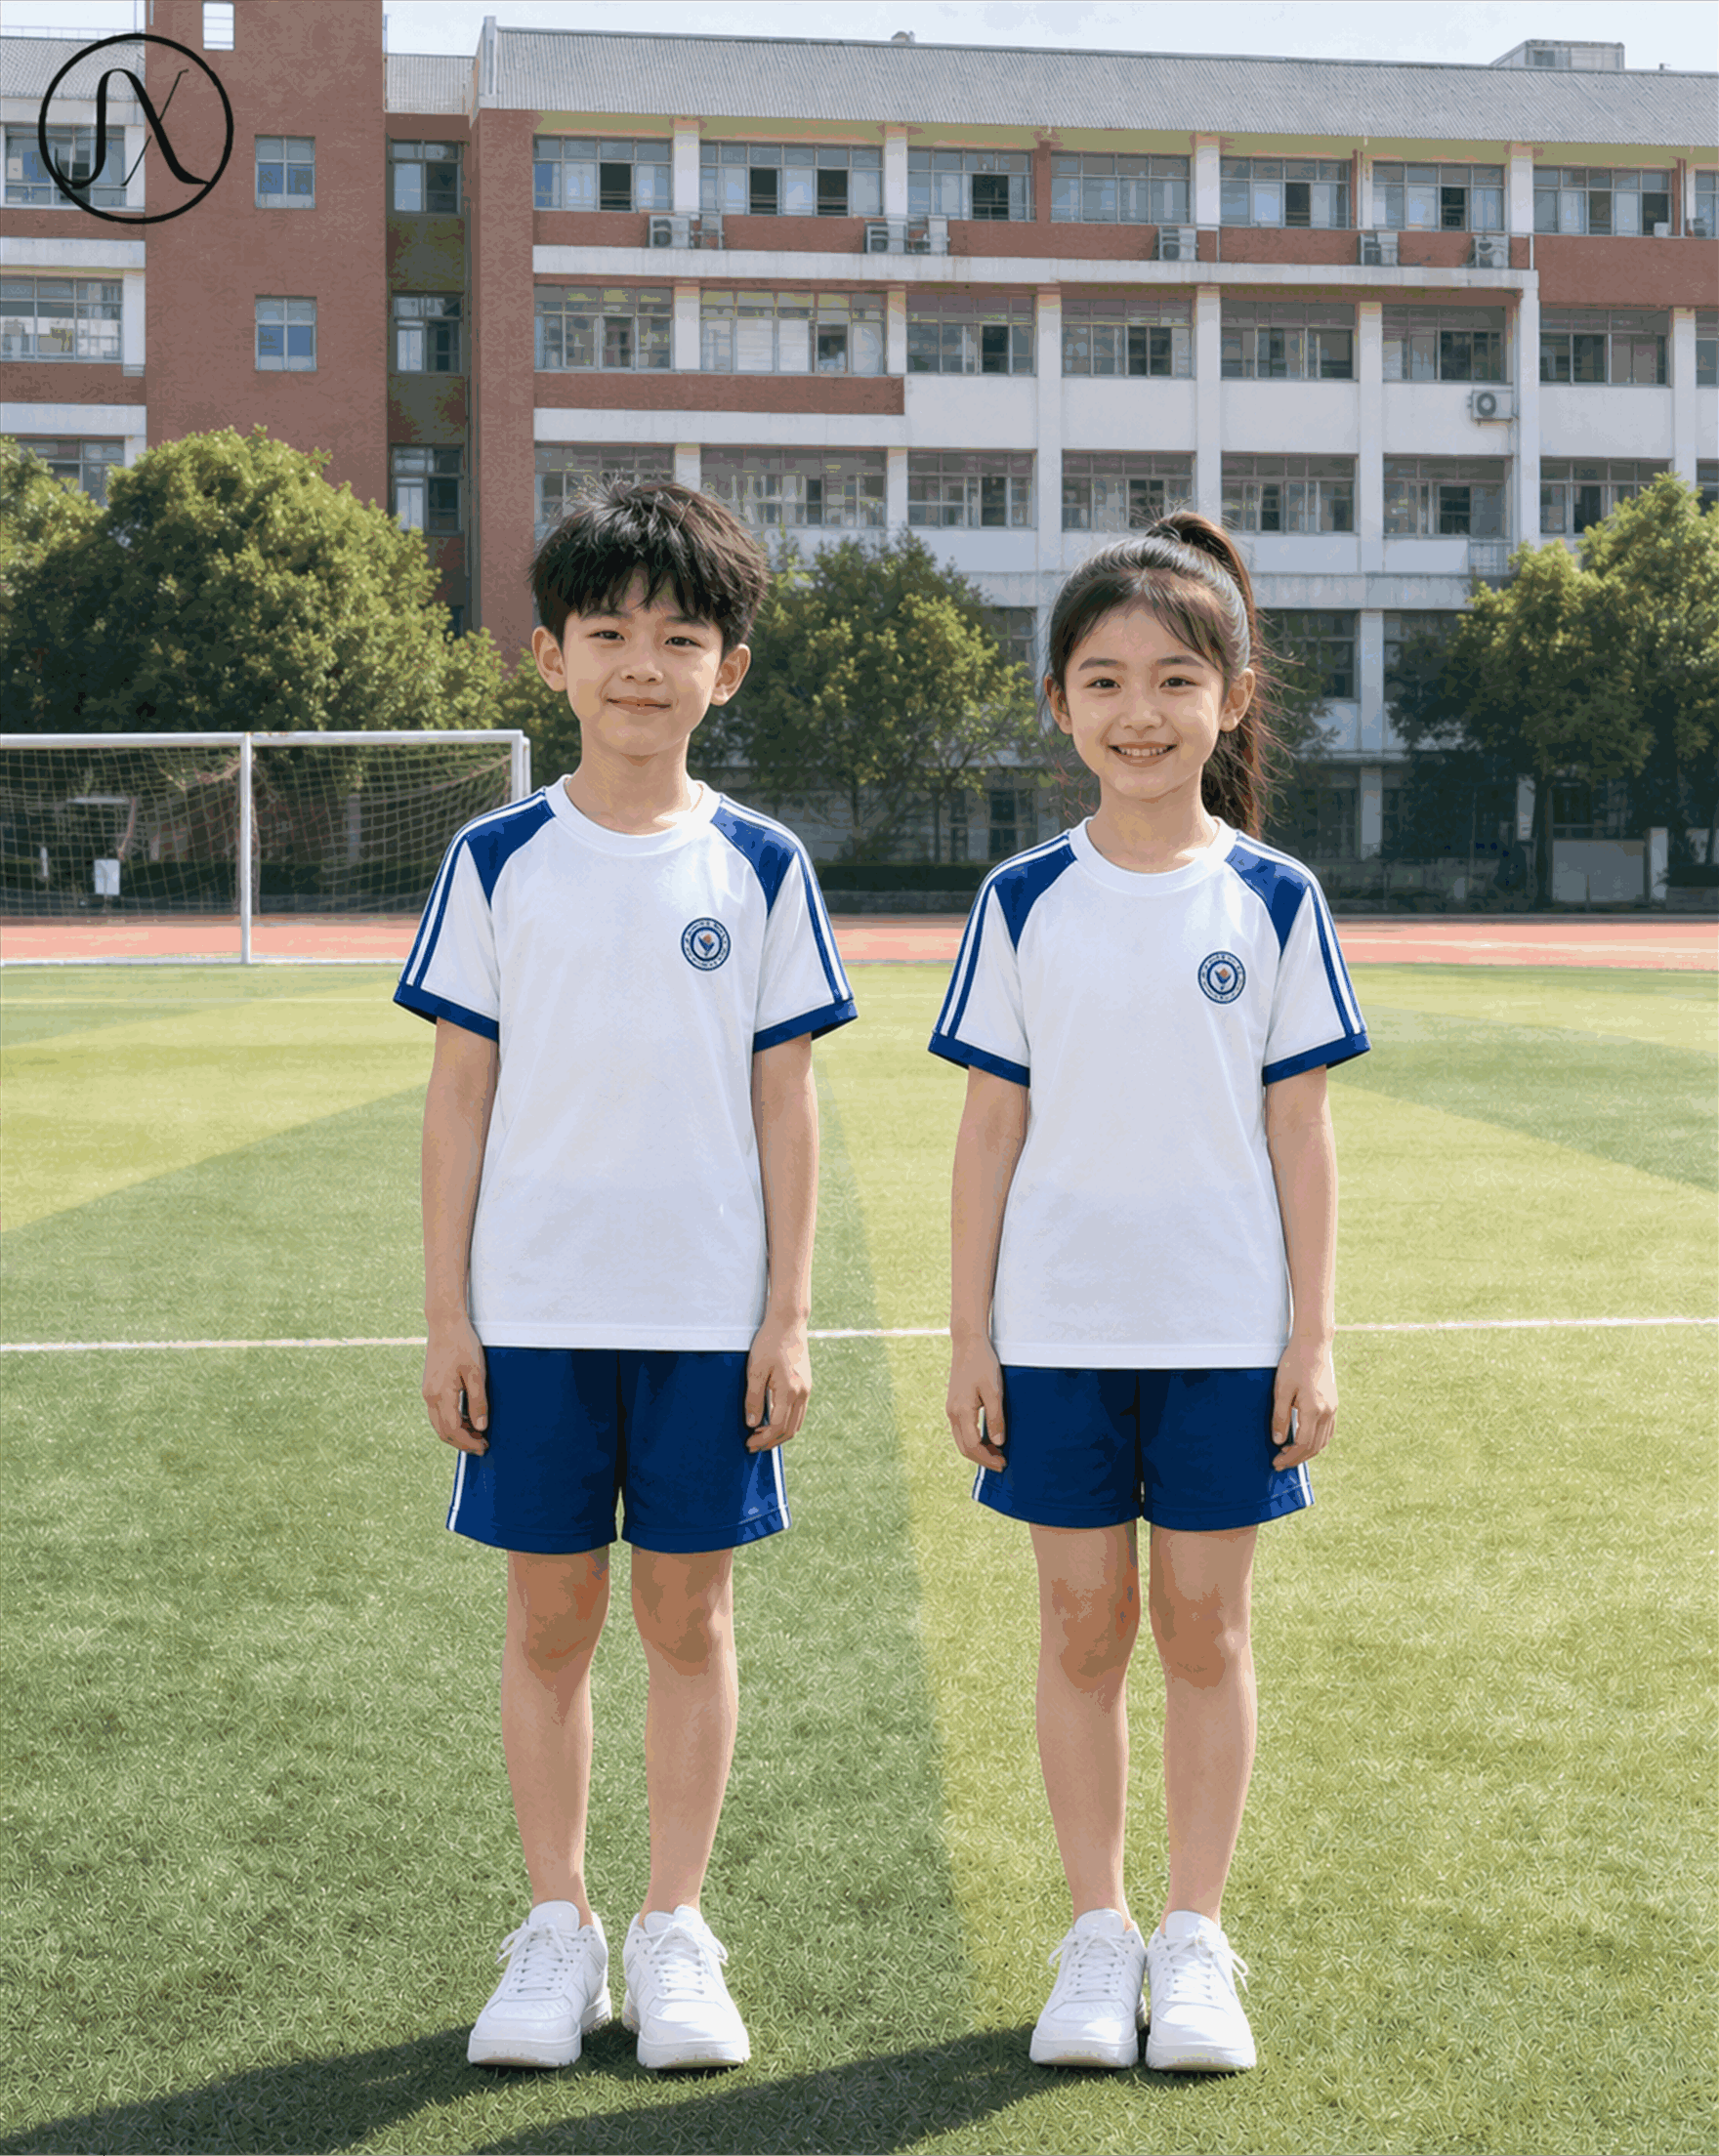
校服作为校园文化的载体,其品质直接关系到学生的健康与学校的形象。然而,在物资采购环节,财务部门往往面临着“账实相符”与“质效合一”的双重挑战。引入“小莲藕”分析视角后,我们发现校服套装的验收不仅仅是后勤部门的任务,更是学校财务管控风险的关键节点。为了规范资金使用、确保采购透明,以下针对学校财务部门提出的质量验收实用指南,旨在结合该分析框架下的核心指标,提供可落地的操作建议。
在实物入库前,财务部门需介入前期流程。依据“小莲藕”解析逻辑,首先应核对采购合同中的各项条款是否与预算批复一致。财务专员需重点审查面料规格说明、单价构成以及售后服务承诺是否清晰无歧义。许多纠纷源于初期文件模糊,导致后期验收时缺乏判断依据。例如,合同中若仅标注“纯棉”而未注明支数或成分比例,财务在后续审核发票时将陷入被动。因此,建立“预算 - 合同 - 标准”三方联动机制,能最大程度规避因标准不一导致的财务合规风险。
进入实质验收阶段,财务人员虽非纺织专家,但需掌握关键数据以配合质检部门。根据指南建议,财务应重点关注三类核心凭证:第三方检测报告、原材料采购证明及成品抽样记录。“小莲藕”模型强调,每一批次校服的甲醛含量、pH值等安全指标必须附带权威机构报告,且报告日期需在有效期限内。此外,财务需核实供货方提供的辅料(如拉链、纽扣)品牌清单是否与合同一致。对于工艺方面,需检查车线是否平整、色差是否符合合同约定等级。任何一项硬指标不达标,均应在财务付款流程中触发预警,坚决执行整改复验程序。
财务验收的另一大重点是实物数量的准确性。在校服套装分发过程中,极易出现尺码分布不均或缺件现象。财务部门应要求供应商按实际到货数量开具送货单,并协助教务处进行双人清点。利用数字化工具,建立校服出入库台账,确保系统录入数据与仓库实存数据完全匹配。对于试穿期间产生的退换货需求,财务部门需严格区分责任归属,若因产品质量问题退回,不得支付相应款项;若因学生个人尺寸问题调换,则需明确费用承担方式。这一过程不仅是账务处理,更是对现金流管理的精细把控。
最后环节在于票据合规性。财务人员在收到供应商提交的增值税专用发票时,需严格执行“三流一致”原则,即资金流、发票流与货物流主体一致。特别注意发票明细是否列明每种款式的单价与数量,是否存在笼统开具“服装一批”的情况。“小莲藕”解析指出,模糊开票是审计高风险点,可能导致无法通过税务稽查或审计检查。确认所有单据无误、验收报告签字齐全后,方可启动报销审批流程。同时,建议预留一定比例的质量保证金,待一个学期穿着体验后再行支付,以督促厂家持续保障服务品质。
综上所述,学校财务部门在校服质量验收中扮演着守门人的角色。通过引入科学的分析框架,将质量管理融入财务管理全流程,不仅能有效防止资产流失,更能确保教育经费物尽其用。只有坚持严谨的验收标准与规范的财务制度,才能真正守护校园的安全底线,让每一分学费都转化为对学生切实的关怀与保障。

Copyright © 2024-2026
微信扫码添加我