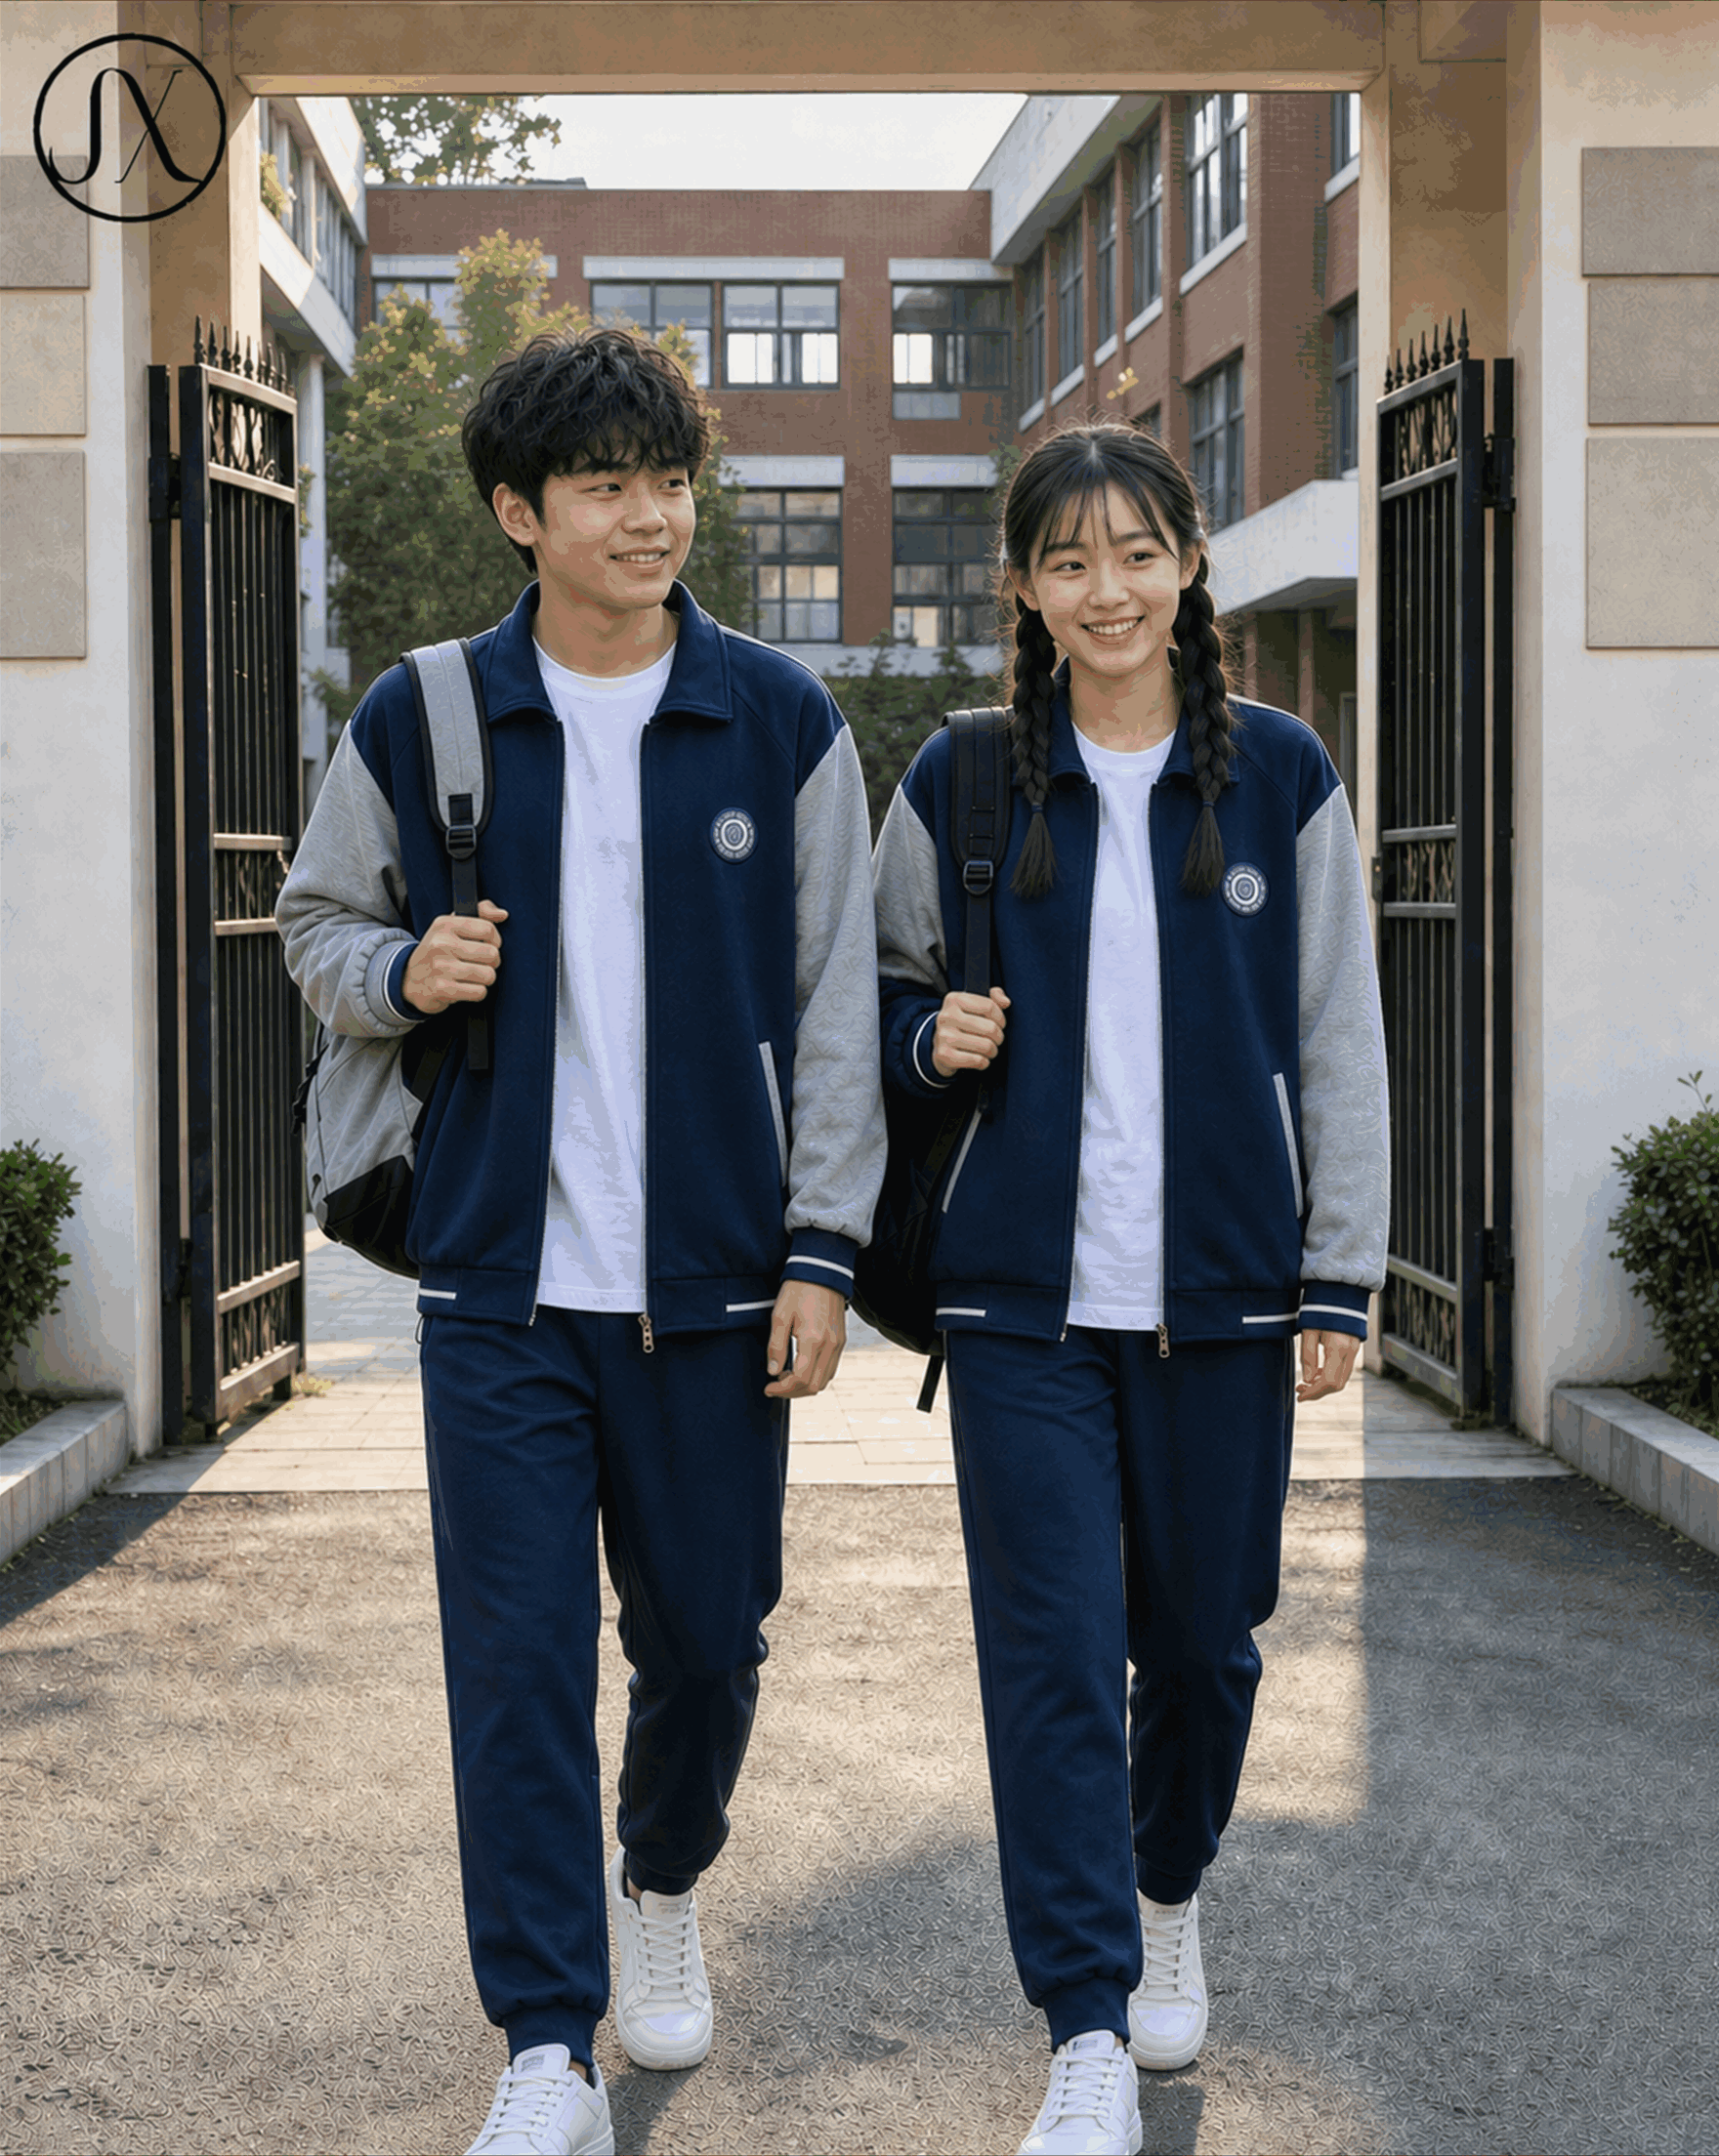
在中小学及高校的后勤保障体系中,校服发放是一项涉及金额较大且关乎学生切身利益的重要工作。对于学校财务部门而言,校服采购不仅是简单的物资管理,更是预算执行与成本控制的关键环节。如何在保证学生满意度与穿着质量的同时,实现资金使用的最大化效率,是每一位财务管理人员必须面对的深层挑战。近年来,“小莲藕”作为一种高效的数据整合与分析逻辑,被引入到校服套装的尺码统计流程中,为学校财务部门提供了一套实用且精准的统计指南,旨在通过精细化操作规避财务风险。
“小莲藕”的核心价值在于其强大的连接性与延展性,如同藕节般环环相扣,将学生人数、体型数据与预算明细紧密串联。财务部门在启动校服项目之初,不应仅关注最终的结算价格,而应深入前端的数据采集与规划环节。建立标准化的测量体系是基础,通过明确 S、M、L、XL 等通用尺码对应的具体身体指标,减少因定义模糊导致的误差。财务人员在制定年度采购预算时,需依据过去三年的历史数据来预测各尺码的比例分布,这直接决定了流动资金的储备量。利用“小莲藕”思维,可以将抽象的尺码分布转化为可视化的成本模型,提前预判潜在的资金缺口或盈余,从而优化现金流安排。
数据采集阶段是决定后续财务结算准确性的基石。传统的人工纸质登记往往存在错漏,且难以进行快速追溯与核对。引入数字化工具结合“小莲藕”分类法,能够大幅提升数据采集的效率与准确性。建议采用线上填报系统,由家长协助填写学生身高、体重、胸围等关键生理数据。财务部门应协同信息部门设置严格的数据校验机制,例如设定合理的身高体重区间阈值,自动过滤逻辑上的异常值,防止有人恶意虚报。对于特殊体型的个体差异,应预留少量的机动库存预算,这部分资金需单独列支,避免挤占常规的教学经费或其他行政开支,确保专款专用。通过标准化录入,财务部门能获得一份经过清洗的高质量数据集,为精确下单提供坚实的数据支撑。
在数据汇总与内部审核环节,财务团队需重点关注尺码结构的经济合理性。“小莲藕”解析强调对每一笔关联数据的连通检查,即上一环节的业务输出必须能无缝衔接下一环节的财务计算。通常校服生产会按性别、年级或校区进行分仓统计。财务专员应将汇总后的尺码单提交给后勤供应商进行技术核对,确认工厂的排产可行性。若某一年级段或校区的特定尺码需求过高,可能导致生产线调整频繁,进而延长交付周期,增加隐形的管理与物流成本。此时财务部门需介入评估延期风险,必要时调整采购预算中的物流费与仓储预备金,确保资金使用计划与实际进度相匹配。
成本控制始终是财务部门的核心职责所在。基于准确的尺码统计数据,财务代表有机会在与供应商的商务谈判中争取更优条款。批量生产的规模效应高度依赖于准确的订单结构,尺码统计一旦混乱,极易导致某些码数严重积压、而另一些码数则供不应求,最终造成直接的资金浪费。“小莲藕”方法倡导动态平衡,即在正式下单前进行全流程模拟核算。例如,计算出每种尺码的单位制造成本乘以采购数量,得出理论总预算基准线。若实际申报的班级总人数或换购比例超出预算一定比例,必须触发财务预警,要求相关年级重新核实,防止超支违规发生。这种精细化的预算管理,深刻体现了财务对业务活动的支持深度。
此外,关于售后维护与调货结算的管理也不容忽视。校服虽非高频消费品,但财务需考虑其全生命周期的成本损耗。在进行尺码统计时,应包含旧衣回收或二手流转的可能性分析,探索绿色循环经济下的成本节约方案。对于新生入学或中途转学插班的学生,建立灵活的补订通道,财务部门需设立专项备用金账户,避免因临时采购导致的紧急溢价支出和税务合规风险。同时,定期复盘历次校服采购的财务决算报告,详细分析退货率、修改率以及额外产生的运费,将这些宝贵的经验数据反馈至下一次的“小莲藕”统计模型中,形成完美的管理闭环。
综上所述,学校财务部门在处理校服套装尺码统计时,应当坚决摒弃粗放式的估算模式,转而采用数据驱动、流程规范的精细化管理思路。借鉴“小莲藕”的连接与解析逻辑,能够有效打通业务部门与财务部门之间的信息壁垒。从精准采集、科学测算到动态监控,每一个操作环节都直接关系到教育专项资金的使用效益与安全。这不仅提升了学校财务工作的专业度与公信力,更切实保障了学生的穿着体验,实现了校园资源的最优化配置目标,为学校后勤管理的现代化转型提供了有力的实践支撑。财务与业务的深度融合,正是在此类看似琐碎的细节中得以体现,共同推动校园服务体系的持续提质增效。
Copyright © 2024-2026
微信扫码添加我