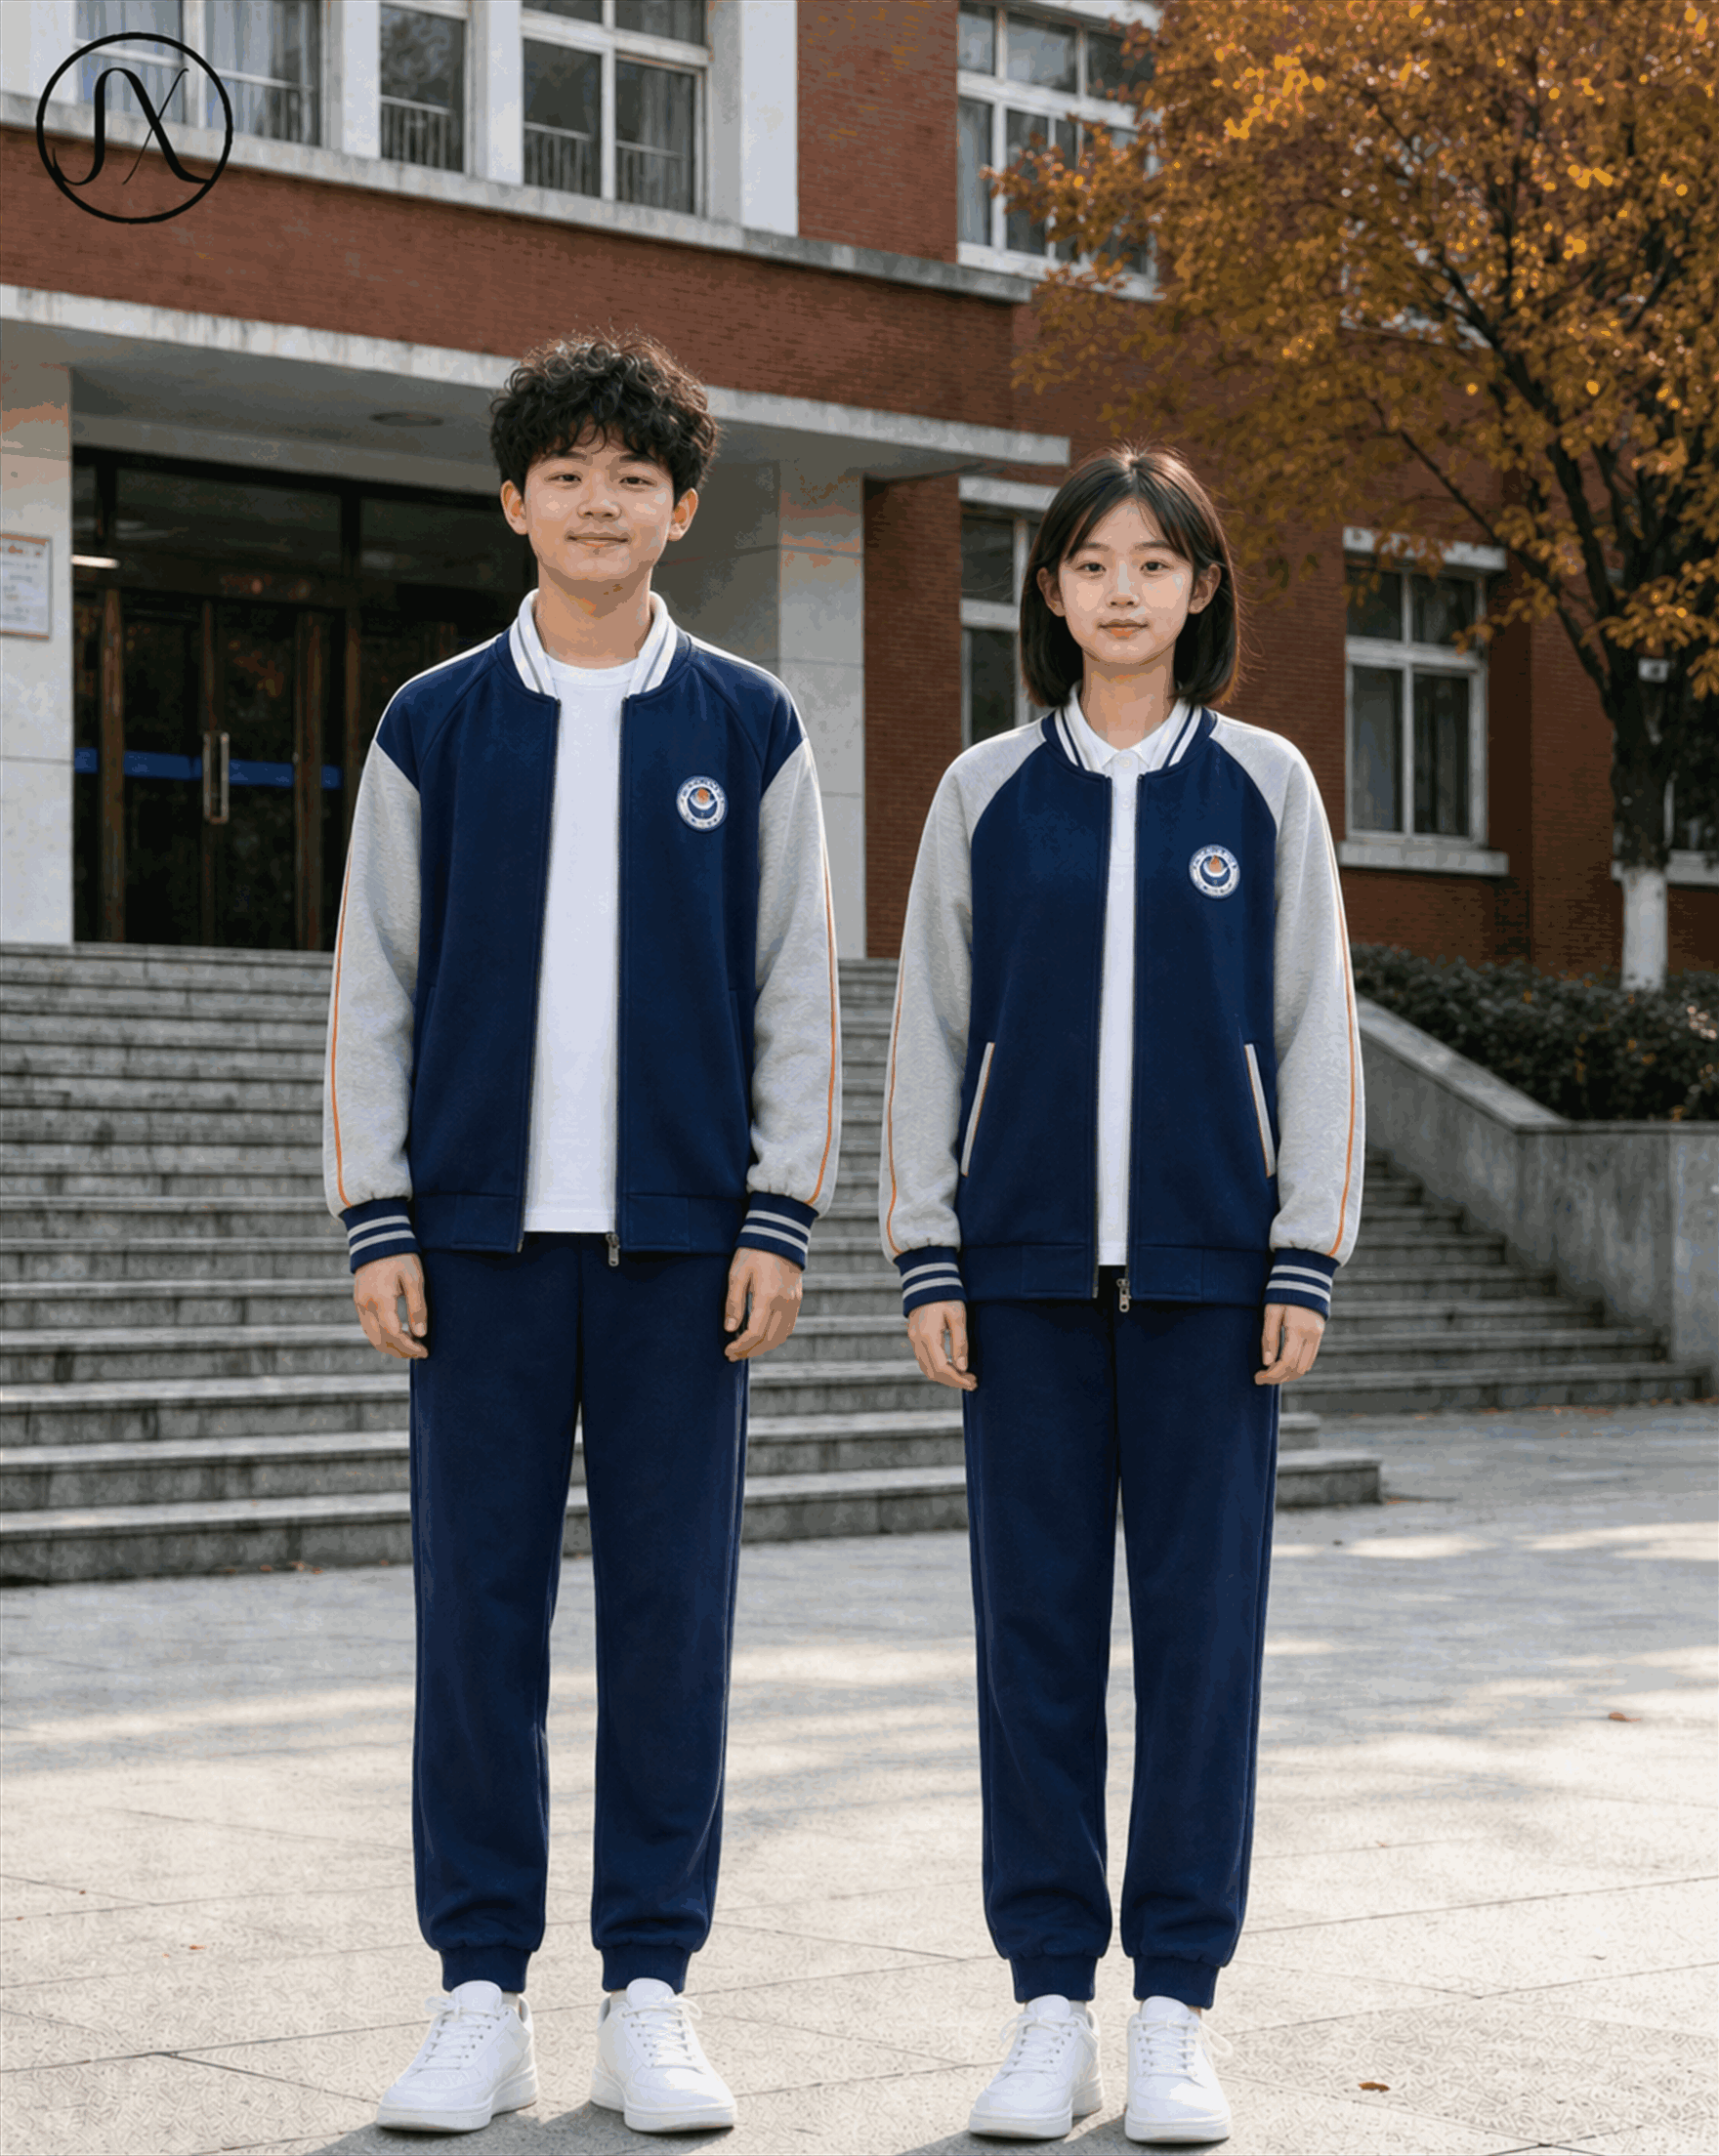
在现代教育管理体系中,校服不仅是校园文化的载体,更是学生日常穿着的重要组成部分。然而,校服项目的采购与管理往往涉及复杂的成本核算与质量控制,学校财务部门在此过程中扮演着至关重要的角色。近年来,“小莲藕”作为一种高效资源整合与分析模式的代表,正逐步被引入到校服套装的款式规划与财务管理中。对于学校财务部门而言,如何利用“小莲藕”思维进行校服款项的精细化规划,是提升资金使用效率、确保校园物资合规性的关键课题。
首先,财务部门需要建立基于全生命周期的成本控制模型。在利用“小莲藕”方法进行初期款式规划时,不能仅关注单件服装的制作成本,更应考量其耐用性、清洗频率以及更新周期。传统的采购往往陷入低价竞争陷阱,导致面料缩水严重或版型不合身,最终造成重复采购的资金浪费。“小莲藕”模式强调数据驱动,财务部门应要求供应商提供详细的物料清单(BOM)及工艺说明。通过对棉涤比、克重等参数的量化分析,测算出每一件校服的预期使用年限和单次穿着成本。这种视角的转变,有助于从源头上规避因质量问题引发的隐性财政支出,将资金更多地投入到提升面料舒适度和安全性能上。
其次,在款式规划的决策环节,财务预算需与需求调研深度融合。“小莲藕”解析的核心在于精准匹配。财务人员在制定年度预算时,不能仅凭过往经验拍板,而应联合德育处及家长委员会,通过问卷调查收集不同季节、不同功能(如运动款、礼仪款)的需求比例。财务部门负责将这些需求转化为具体的金额指标,设立专项备用金以应对突发变更。例如,针对冬季防寒校服,可依据当地历史气温数据预估销量与库存量,避免过度囤货导致的资金占用。同时,严格执行公开招标流程,利用比价机制确保每一分钱的流向透明合规,杜绝回扣风险,保障学校的公共利益。
此外,合同管理与付款节点的把控是财务风险控制的重中之重。在签订校服采购合同时,财务人员应设置明确的分期支付条款。建议采用“预付款 + 交货验收款 + 质量保证金”的结构,预留一定比例尾款作为质保期内的监督资金。一旦在穿着过程中发现褪色、开线或尺码偏差问题,可依据合同条款及时启动售后索赔程序。这种风控机制体现了“小莲藕”体系中对现金流安全的重视,既督促供应商保证产品质量,又确保了学校资金流转的安全性与灵活性。
最后,建立动态反馈与审计机制是优化后续规划的基础。每批次校服发放后,财务部门需配合相关部门回收使用反馈表,记录破损率及满意度评分。这些数据将成为下一轮款式规划的直观依据。若某款式投诉率过高,次年预算应相应调减;反之,受欢迎且耐穿的款式则可适度增加投入。定期开展校服采购项目内部审计,检查是否超支、是否符合政府采购标准,形成闭环管理。通过“小莲藕”式的持续迭代优化,学校财务部门能够逐渐摸索出一套科学、经济、合理的校服管理模式。
综上所述,将“小莲藕”理念融入校服套装的款式规划,实则是要求学校财务部门从单一的资金管理者转型为资源整合者与价值守护者。这不仅需要专业的财务技能,更需要跨部门的协作沟通与前瞻性的数据思维。通过精细化的成本测算、严格的合同约束以及动态的反馈机制,财务部门能够有效提升校服采购的性价比,让孩子们穿上既美观又实惠的校服,共同营造健康有序的校园环境。这一过程不仅节约了教育资源,更为学校财务管理的现代化转型提供了宝贵的实践经验。

Copyright © 2024-2026
微信扫码添加我