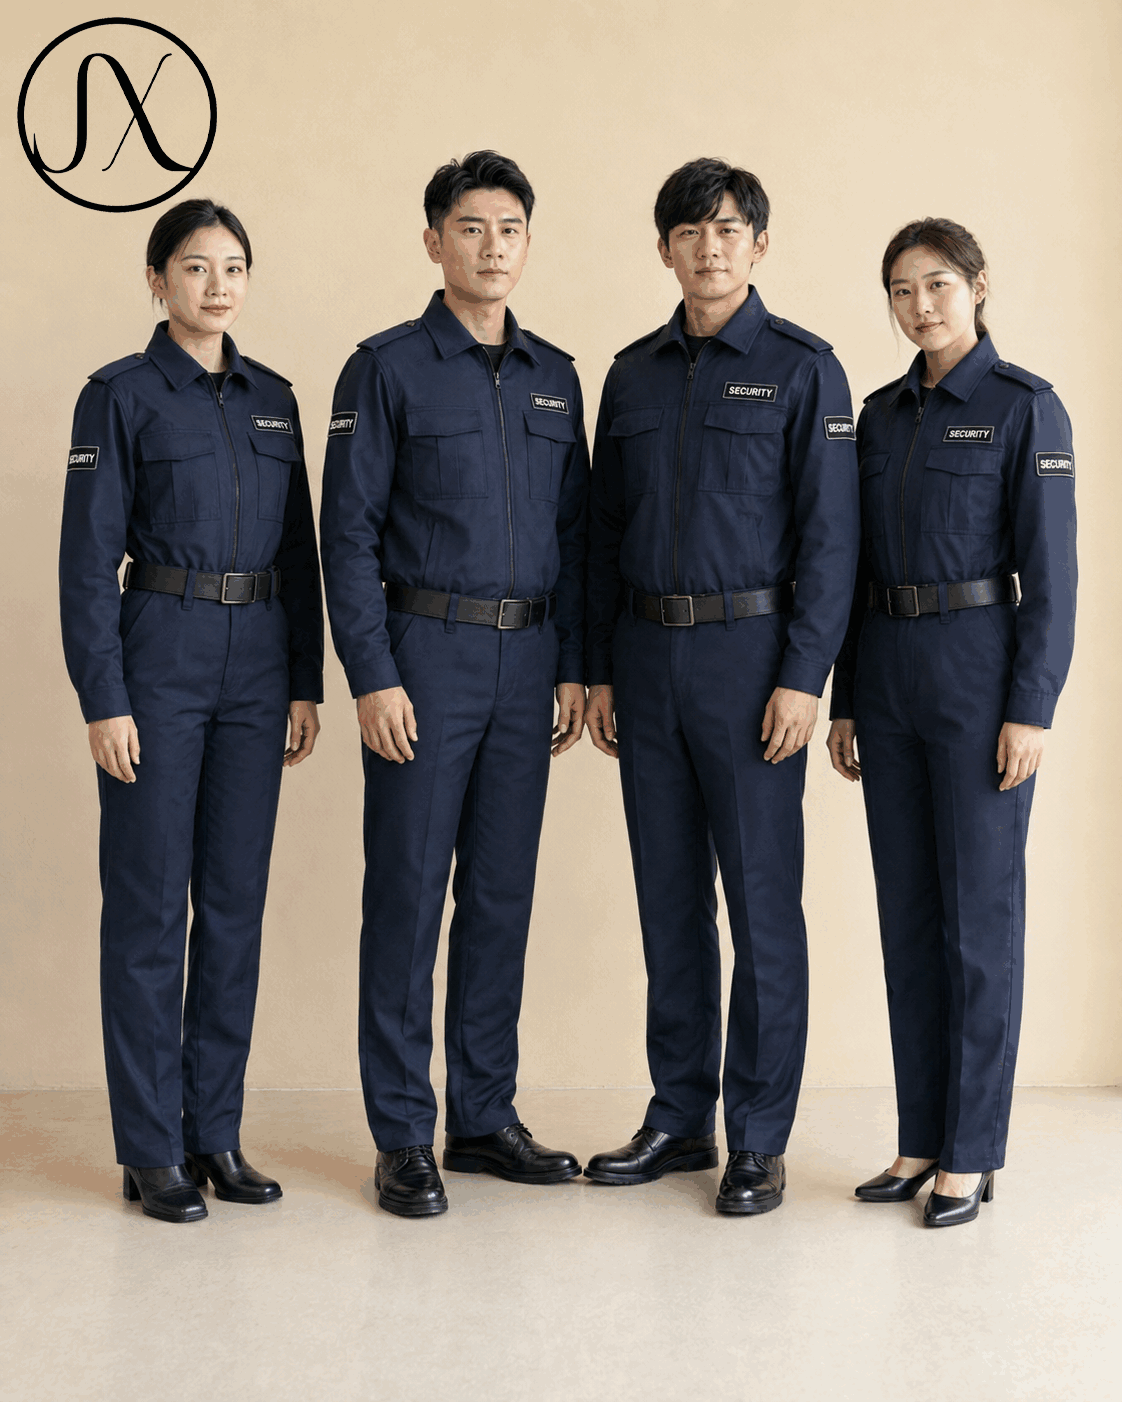
在现代企业管理体系中,员工的职业形象与安全保障往往通过统一的工作服来体现。对于像小莲藕工厂这样涉及多个生产环节、职能各异的企业而言,工作服并非简单的制服更换,而是一项涉及成本控制、部门协调与行政管理的综合工程。当面临年度工作服批量采购任务时,单一部门承担全部预算既不公平也不合理,如何通过科学的跨部门费用分摊机制来解决这一难题,成为了管理层需要重点考量的课题。
首先,明确采购需求是解决费用分摊问题的基石。在小莲藕工厂的实际运营中,不同车间与部门的服装损耗率、功能需求及穿着频率存在显著差异。例如,一线生产车间由于油污与高温环境,服装更换频次远高于行政后勤部门。如果简单地将所有部门的总采购费用平均化,会导致高消耗部门觉得占了便宜,低消耗部门感到负担过重。因此,在启动采购计划前,必须召开由人力资源、财务及各业务部门负责人参加的协调会议,核实各部门的实际在岗人数、历史领用数据以及特殊防护需求。这一步骤不仅能精确计算采购量,还能为后续的费用核算提供详实的依据,避免因信息不对称引发的后续争议。
其次,构建公平透明的费用分摊模型是核心关键。针对不同的需求特征,可采取三种主流的分摊模式供决策选择。第一种是按人头均摊法,适用于各岗位职责相似、损耗率基本一致的情况。这种模式操作简便,易于执行,但忽略了实际用工强度的差异。第二种是按成本占比法,即根据各部门的营收贡献或生产成本比例来分配服装费用。这种方式更符合企业的利润导向原则,将福利支出视为一种人力成本的投资,能更好地激励高产出部门配合公司的整体管控目标。第三种则是混合分摊法,建议采用“基础款统一分担 + 特殊款单独列支”的策略。公司统一配置的基础工作服费用由全员分摊,体现企业形象的一致性;而因特殊工种(如焊接、化学品处理)所需的特殊防护服,则仅由实际使用部门全额承担,从而在保障公平的同时兼顾了灵活性。
再者,流程规范与财务监控是确保方案落地的保障。费用分摊不仅仅是一个算术问题,更是一个行政审批流程序号的问题。财务部门应制定专门的《跨部门物资采购分摊细则》,明确每一笔费用的入账科目、审批权限及支付节点。在采购过程中,建议设立专项账户或由财务部统一垫资,待服装验收合格后,再根据分摊协议向各部门进行内部结算或扣减相应部门预算。这一过程必须公开透明,定期向各部门公示费用明细与采购清单,接受全员监督。同时,人力资源部需负责服装尺码统计、发放登记及后续库存管理,避免物资流失造成的额外成本增加。
此外,建立长效的反馈与调整机制同样重要。市场环境变化、面料价格波动以及工厂生产线的调整都可能导致采购成本发生变化。因此,分摊方案不宜一成不变,建议每年进行一次评估复盘。若某一年度某部门离职率高或新增岗位导致分摊基数变动,应及时触发重新测算机制。通过定期的沟通会,收集员工对服装质量、舒适度的反馈,结合成本数据分析,不断优化采购规格。这不仅能有效控制开支,还能提升员工满意度,让工作服采购从单纯的“花钱办事”转变为体现企业对员工关怀的管理举措。
最后,成功的跨部门协作不仅解决了预算分摊的难题,更促进了企业内部资源的优化配置。对于小莲藕工厂而言,推行科学的采购分摊制度,能够增强各部门的成本意识,打破部门壁垒,形成“人人关心成本、处处节约资源”的企业文化。当每一项支出都有据可依,每一份利益都公平合理时,企业的管理效能自然得到提升。这不仅是财务报表上的数字游戏,更是构建和谐高效职场生态的重要一环。通过精细化运作,小莲藕工厂将能实现工作服采购效益最大化,为长期的稳健发展奠定坚实的后勤保障基础。

Copyright © 2024-2026
微信扫码添加我